Date : 20/10/2026
Sujet : L’IA transforme la productivité, l’emploi et la répartition de la richesse. Quels risques pour le salariat, le capital et quelles pistes pour un nouveau contrat social ?
Introduction
L’intelligence artificielle générative est souvent présentée comme une nouvelle vague d’automatisation. Elle l’est, en partie mais elle présente une particularité importante : elle agit directement sur des tâches cognitives qui étaient jusqu’ici au cœur de nombreux emplois de bureau, de création, d’analyse, de conseil ou de gestion.
L’introduction de cette technologie en entreprise et souvent simple : pour une entreprise, l’IA peut apporter des gains immédiatement mesurables en rapidité, en volume traité et en productivité. Dans l’enquête OCDE réalisée fin 2024 auprès de plus de 5 000 PME et publiée en 2025, 65 % des PME utilisatrices déclarent une amélioration de la performance des salariés, 45 % des économies, 35 % la possibilité d’effectuer des tâches auparavant impossibles et 35 % l’apparition de nouveaux produits ou services [1].
Dans de nombreux marchés, la qualité absolue n’est pas le seul critère de compétition. Le prix, le délai, le volume, la disponibilité et le renouvellement permanent de l’offre comptent aussi et souvent de manière déterminante. Une production assistée par IA peut donc être commercialement préférable sans être intrinsèquement meilleure.
Le mécanisme économique : un avantage individuel qui devient une contrainte collective
Dans l’économie capitaliste qui est intrinsèquement concurrentielle, une entreprise qui produit plus vite ou à moindre coût obtient un avantage. Lorsque ses concurrentes adoptent à leur tour les mêmes outils, cet avantage cesse progressivement d’être facultatif : il devient le nouveau niveau de performance attendu. L’OCDE constate d’ailleurs qu’en 2024 près d’un tiers des PME interrogées utilisaient déjà l’IA générative, et que 29 % des PME utilisatrices estimaient qu’elle les aidait à mieux concurrencer les grandes entreprises [1].
Cependant, ce mécanisme ne signifie pas que toutes les entreprises remplaceront immédiatement leurs salariés. Les données les plus récentes sont plus nuancées. Dans cette même enquête OCDE publiée en 2025, 83 % des PME utilisatrices déclaraient que l’IA générative n’avait encore modifié ni à la hausse ni à la baisse leur besoin global de personnel ; 9 % constataient une baisse et 6 % une hausse [2].
Mais l’ajustement peut commencer ailleurs que par un licenciement : ne pas ouvrir un poste, ne pas remplacer un départ, réduire un recours à la sous-traitance, puis automatiser progressivement certaines tâches. C’est sur ce point que les premiers signaux empiriques postérieurs à la diffusion des grands modèles de langage deviennent intéressants. Il ne faut pas non plus négliger un autre phénomène de substitution : la production via l’IA des services par… le client lui-même.
Le signal le plus net apparaît sur les emplois d’entrée de carrière
Une étude du Stanford Institute for Economic Policy Research publiée en août 2025, à partir de données administratives de paie à haute fréquence aux États-Unis, observe que les 22-25 ans travaillant dans les professions les plus exposées à l’IA générative ont connu une baisse relative de 13 % de l’emploi depuis la diffusion massive de ces outils. Les travailleurs plus expérimentés des mêmes professions résistent davantage. L’effet est concentré dans les métiers où l’IA est susceptible de se substituer au travail humain plutôt que de le compléter [3].
Cette étude ne démontre pas à elle seule que l’IA cause mécaniquement toutes ces suppressions de postes. Elle fournit toutefois une donnée contemporaine des LLM, cohérente avec l’hypothèse selon laquelle l’ajustement commence par les postes juniors et les tâches facilement automatisables.
L’OIT, dans son indice mondial publié en mai 2025, estime qu’un emploi sur quatre dans le monde se situe désormais dans une profession présentant un certain degré d’exposition à l’IA générative. L’organisation insiste cependant sur un point essentiel : la transformation des emplois reste, à ce stade, plus probable que leur suppression intégrale [4].
Produire plus n’est pas la même chose qu’innover davantage
L’IA générative est très efficace pour recombiner rapidement des connaissances existantes, générer des variantes et accélérer la production. Il serait pourtant excessif d’en conclure qu’elle ne produit aucune nouveauté : l’enquête OCDE publiée en 2025 montre qu’environ 35 % des PME utilisatrices déclarent proposer grâce à elle de nouveaux produits ou services [1].
La question est plutôt celle de la nature de cette nouveauté. Une étude publiée dans Nature Human Behaviour en 2025 montre que ChatGPT peut améliorer la créativité moyenne des idées produites individuellement, tout en réduisant la diversité globale des idées lorsque de nombreux participants utilisent le même outil [5]. Une autre étude publiée dans Scientific Reports en 2025 conclut que les grands modèles peuvent rivaliser avec l’humain moyen sur certains tests de pensée divergente, mais restent en retrait par rapport aux humains les plus créatifs [6].
Le risque n’est donc pas une disparition automatique de la créativité. Il est plutôt celui d’une homogénéisation : beaucoup de production, beaucoup de variations, mais une diversité collective qui peut se réduire lorsque les mêmes modèles, entraînés sur les mêmes corpus, deviennent l’infrastructure commune de création.
La question du savoir-faire est également plus subtile qu’une simple disparition des compétences. L’OCDE observe en 2025 que deux fois plus de PME associent l’IA générative à une hausse du besoin de compétences qu’à une baisse. Mais ses études de cas documentent aussi des situations de « deskilling » : certaines compétences opératoires acquises par l’expérience peuvent devenir inutiles lorsque la machine prend en charge la partie complexe du geste [7].
Le paradoxe macroéconomique : produire toujours plus pour des consommateurs moins solvables
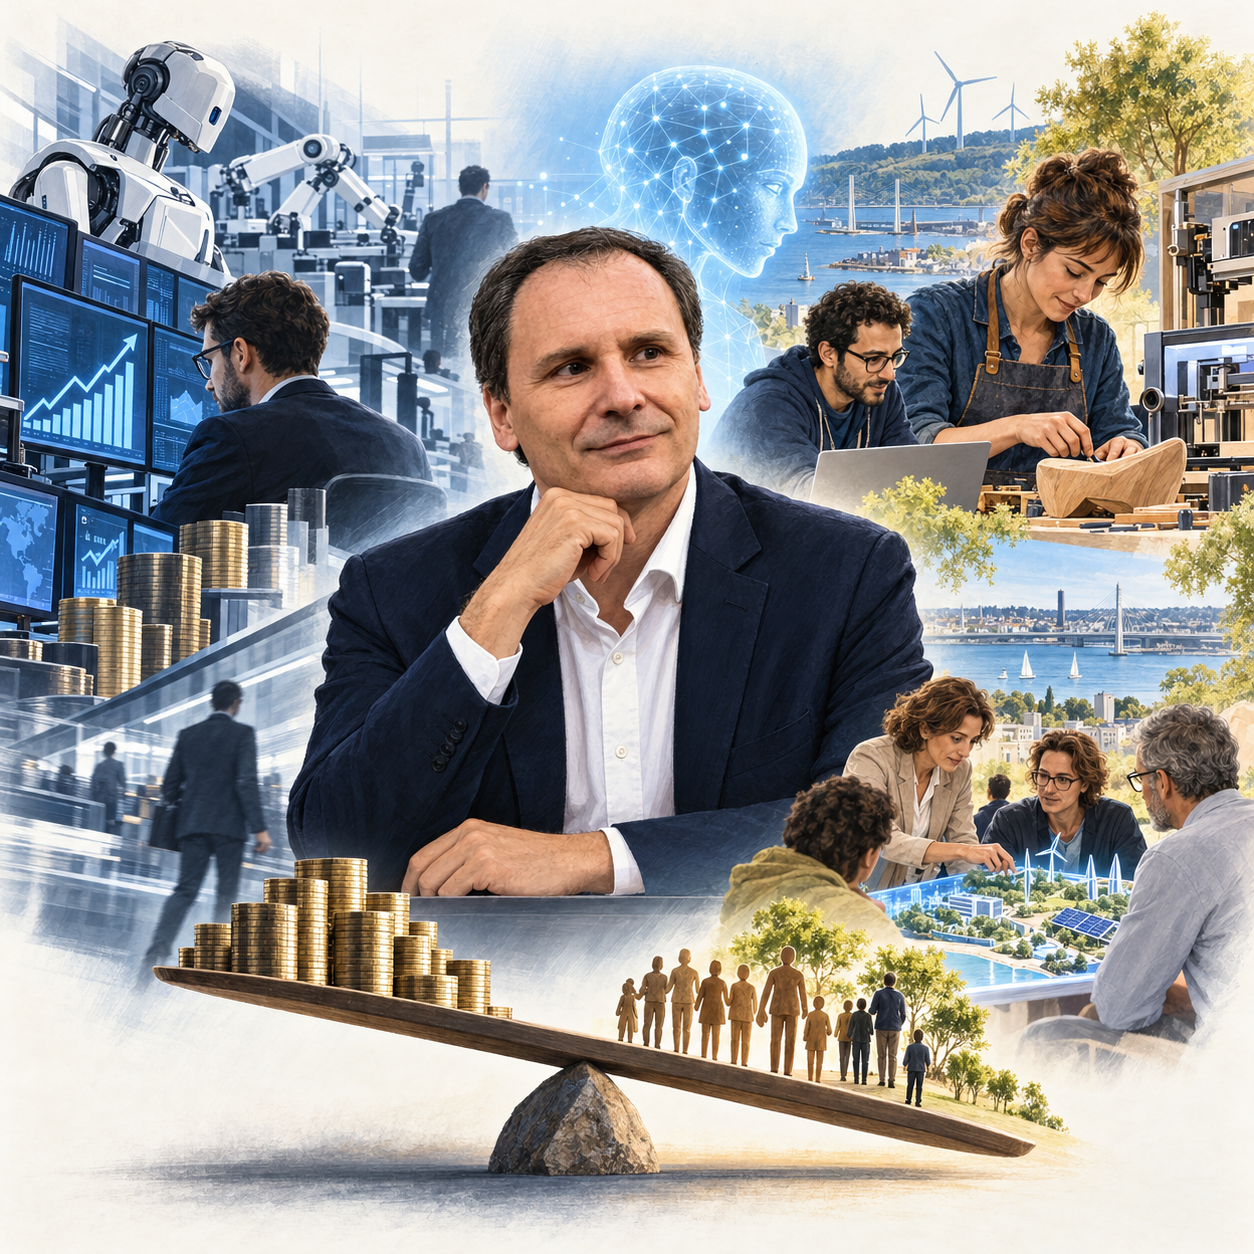
Pour chaque entreprise prise isolément, réduire le coût du travail peut être rationnel. Mais, à l’échelle de l’économie, les salariés sont aussi les consommateurs. Si une part significative du revenu se déplace durablement du travail vers le capital sans mécanisme de redistribution, une contradiction apparaît : l’économie devient capable de produire davantage alors qu’une partie de la demande solvable risque de s’affaiblir. Une conséquence visible facilement constatable serait à terme une forte diminution de la classe moyenne.
Ce scénario n’est pas aujourd’hui démontré comme une trajectoire inévitable. Il constitue une hypothèse macroéconomique. Mais il est pris au sérieux par les institutions internationales. Le FMI écrivait en 2024 que l’IA générative pouvait accroître les inégalités de revenu et de patrimoine, réduire la part relative du travail dans le revenu et augmenter les rendements du capital. Il recommandait en conséquence de renforcer la fiscalité des revenus du capital et de réexaminer les avantages fiscaux qui encouragent l’automatisation lorsqu’elle conduit à une substitution excessive du travail [8].
Si la richesse se déplace, où faut-il la taxer ?
La question n’est donc pas de savoir s’il faut absolument inventer une « taxe sur les robots ». Le vrai choix est entre plusieurs lieux de prélèvement. Si la valeur se déplace du salaire vers le profit, les rentes numériques, les plus-values et le capital, l’alternative consiste à déplacer à son tour l’assiette fiscale vers ces revenus et ces flux. Je précise cependant que cette nécessité est impérieuse pour les sociétés de l’économie numérique mais n’a pas beaucoup de sens pour celles qui en resteraient à l’ancienne économie qui supporte aujourd’hui la majeure partie des prélèvements des deux secteurs. Si l’assiette fiscale reste attachée au travail et prélevée sur les sociétés qui sont moins productives que celles de l’économie numérique alors que la valeur se déplace vers le capital et les flux numériques, alors le système fiscal devient lui-même dangeureusement désajusté
Le FMI, en 2024, propose explicitement cette logique : plutôt que de taxer la machine en tant que telle, il recommande de renforcer la taxation du revenu du capital, de revoir les incitations fiscales qui favorisent la substitution du travail et de mieux capter les profits issus de l’automatisation [8].
La France dispose déjà d’une taxe sur certains services numériques, créée en 2019 et toujours appliquée en 2026 : elle taxe à 3 % certains revenus provenant notamment de l’intermédiation numérique et de la publicité ciblée, lorsque les groupes concernés dépassent certains seuils de chiffre d’affaires [9]. Ce dispositif n’est toutefois pas une taxe à l’achat payée sur chaque transaction numérique.
Une taxe numérique à l’achat constituerait donc une proposition différente : prélever une petite fraction du flux économique au moment où la consommation numérique se réalise, de façon à rattacher une partie de la fiscalité au lieu où la valeur est consommée. Sa conception serait politiquement et techniquement délicate – risque de répercussion sur le consommateur, choix du périmètre, compatibilité européenne – mais l’idée répond à une question réelle : comment récupérer une part de la valeur dans une économie où les revenus peuvent être déplacés plus facilement que les travailleurs ?
À l’échelle internationale, l’autre réponse consiste à réduire la possibilité de déplacer les profits vers les juridictions les moins taxées. L’OCDE estimait en 2024 que l’impôt minimum mondial sur les multinationales devait réduire fortement les profits faiblement taxés et augmenter les recettes d’impôt sur les sociétés [10].
Redistribuer les gains : l’hypothèse d’une allocation universelle
Si l’automatisation réduit durablement la place du salaire dans la distribution du revenu, une autre question apparaît : faut-il continuer à faire dépendre l’essentiel du pouvoir d’achat de l’emploi ?
L’allocation universelle constitue une réponse possible. Dans ce schéma, une partie des gains tirés de la productivité, du capital et de l’économie numérique serait redistribuée sous forme d’un revenu de base versé à tous. Le bénéfice recherché ne serait pas seulement de compenser les pertes d’emploi, mais de garantir un plancher matériel permettant de supprimer la misère et de réduire fortement la pauvreté (une idée maslowienne de satisfaction des besoins de base).
Ce choix reste profondément politique et son financement n’est pas trivial. L’OCDE soulignait dès 2017 qu’une évolution vers un soutien plus universel au revenu nécessiterait une mise en œuvre progressive et un débat simultané sur la manière de financer un partage plus égal des bénéfices de la croissance [11]. Le FMI, en 2024, insiste de son côté sur la nécessité de renforcer les systèmes de protection sociale et de soutien au revenu pour préparer des scénarios de perturbation forte liés à l’IA [8].
L’alternative à la redistribution n’est donc pas neutre : si les gains de productivité se concentrent tandis que le revenu du travail se contracte, il faut soit accepter une augmentation des inégalités et une fragilisation de la demande, soit réorganiser le partage de la valeur.
Moins de salariat de masse, davantage d’artisanat augmenté ?
La diminution possible de certains emplois salariés ne signifie pas nécessairement la disparition du travail. Elle peut aussi ouvrir un espace à d’autres formes de production.
L’IA, la fabrication numérique, l’automatisation légère et les machines pilotées par logiciel peuvent réduire les coûts fixes d’un petit producteur. Un artisan peut être aidé pour la conception, la personnalisation, les devis, la logistique, la communication ou certaines étapes de fabrication. Ce qui était auparavant réservé à une grande structure devient accessible à une petite unité très équipée.
Les données de l’OCDE publiées en 2025 vont dans ce sens sans permettre de conclure à une « renaissance de l’artisanat » : 35 % des PME utilisatrices déclarent que l’IA leur permet d’accomplir de nouvelles tâches, 35 % de proposer de nouveaux produits ou services et 29 % de mieux concurrencer les grandes entreprises [1]. Elles montrent au moins que l’IA peut être un outil de décentralisation productive, et pas seulement un instrument de concentration.
On peut donc imaginer un scénario dans lequel une partie du salariat standardisé recule tandis que se développent des petites structures locales capables de produire à petite échelle, sur mesure et avec une qualité élevée, à un prix rendu plus accessible par l’automatisation. Ce n’est pas une prévision : c’est une possibilité d’organisation économique.
Collectiviser une partie des capacités d’IA pour sécuriser l’essentiel
Toutes les utilisations de l’IA n’ont pas besoin d’être organisées par le marché. Pour certains besoins essentiels – alimentation, énergie, eau, transport, maintenance des infrastructures – une capacité d’IA publique, mutualisée ou placée sous gouvernance collective peut avoir un sens particulier.
L’Agence internationale de l’énergie estime en 2025 que l’IA peut améliorer la maintenance prédictive, la fiabilité, la résilience, l’optimisation des réseaux et l’intégration des énergies renouvelables [12]. Son rapport de 2026 sur les réseaux électriques souligne que les applications d’IA peuvent renforcer la prévision, la détection d’anomalies, la gestion des risques et l’utilisation plus efficace des capacités existantes, tout en exigeant auditabilité, sécurité et responsabilité humaine pour les fonctions critiques [13].
Dans l’agriculture, la FAO défend en 2025 l’utilisation de l’IA, de la science des données et du calcul haute performance pour rendre les systèmes agroalimentaires plus résilients et contribuer à la sécurité alimentaire [14].
L’enjeu devient alors moins « public contre privé » que « mission contre marché » : certaines capacités d’IA peuvent rester concurrentielles, tandis que d’autres pourraient être considérées comme des infrastructures d’intérêt général, avec accès public, contrôle démocratique et objectifs explicites de sécurité collective.
Deux trajectoires, aucun déterminisme
L’IA ne conduit pas avec certitude à l’effondrement de l’emploi, pas plus qu’elle ne garantit une société d’abondance. Les données disponibles en 2025 et 2026 montrent à la fois des gains de productivité réels, des premiers effets sur certains emplois juniors, une transformation rapide des compétences, mais aussi une capacité des PME à développer de nouveaux produits et à concurrencer de plus grandes entreprises.
La mécanique devient « infernale » uniquement si les gains privés de productivité sont systématiquement dissociés de leurs conséquences collectives : concentration du capital, recul du revenu du travail, érosion de certains savoir-faire, affaiblissement de la demande et disparition accélérée des entreprises les moins capables d’investir.
Une autre trajectoire est possible : taxer davantage la valeur là où elle est captée, garantir un socle de revenu, mettre l’IA au service des petites unités productives et collectiviser certaines capacités lorsqu’elles concernent les besoins essentiels.
L’IA est une technologie. La répartition de ses gains, la place du travail et la propriété des infrastructures restent des choix de société.
Références
[1] OCDE, 2025 (enquête réalisée fin 2024) – Generative AI and the SME Workforce: New Survey Evidence
[2] OCDE, 2025 – How is generative AI impacting SMEs’ skill and labour needs?
[3] Stanford SIEPR, 2025 – Canaries in the Coal Mine? Six Facts about the Recent Employment Effects of Artificial Intelligence
[4] OIT, 2025 – Intelligence artificielle générative et emploi : révision 2025
[5] Nature Human Behaviour, 2025 – ChatGPT decreases idea diversity in brainstorming
[6] Scientific Reports, 2025 – Divergent creativity in humans and large language models
[7] OCDE, 2025 – Generative AI and the SME Workforce – skills and labour needs / deskilling case studies
[8] FMI, 2024 – Broadening the Gains from Generative AI: The Role of Fiscal Policies
[9] Direction générale des Finances publiques, régime en vigueur en 2026 – Taxe sur les services numériques (TSN)
[10] OCDE, 2024 – The Global Minimum Tax and the taxation of MNE profit
[11] OCDE, 2017 – Basic income as a policy option: Can it add up?
[12] Agence internationale de l’énergie, 2025 – Energy and AI – AI for energy optimisation and innovation
[13] Agence internationale de l’énergie, 2026 – Modernising Grids in the Age of Electricity
[14] FAO, 2025 – Transforming Agrifood Systems Through Artificial Intelligence, Data Science and High-Performance Computing